Magazin · News · Stand: 16. November 2026
Zuckersteuer ab 2028: Was Getränkehersteller jetzt für Rezeptur, Etikett und Claims wissen sollten
Von Thomas Poschen, Gründer von F&B Check ·
Kaum ein Steuervorhaben hat die Getränkebranche 2026 so beschäftigt wie die Zuckersteuer. Im Oktober beschloss das Kabinett eine Formulierungshilfe mit Start Mitte 2027, im November verständigte sich die Koalition laut Berichten auf eine Verschiebung und eine andere Staffelung. Für Hersteller von Limonaden, Eistees, Energydrinks und gesüßten Fruchtsaftgetränken ist das mehr als eine Kostenfrage: Wer seine Rezepturen anpasst, um unter eine Stufe zu rutschen, ändert damit auch das Etikett – und oft die Werbung. Dieser Beitrag fasst den Stand zusammen und zeigt, welche lebensmittelrechtlichen Regeln bei einer Reformulierung greifen.
Der Stand: politische Einigung, noch kein Gesetz
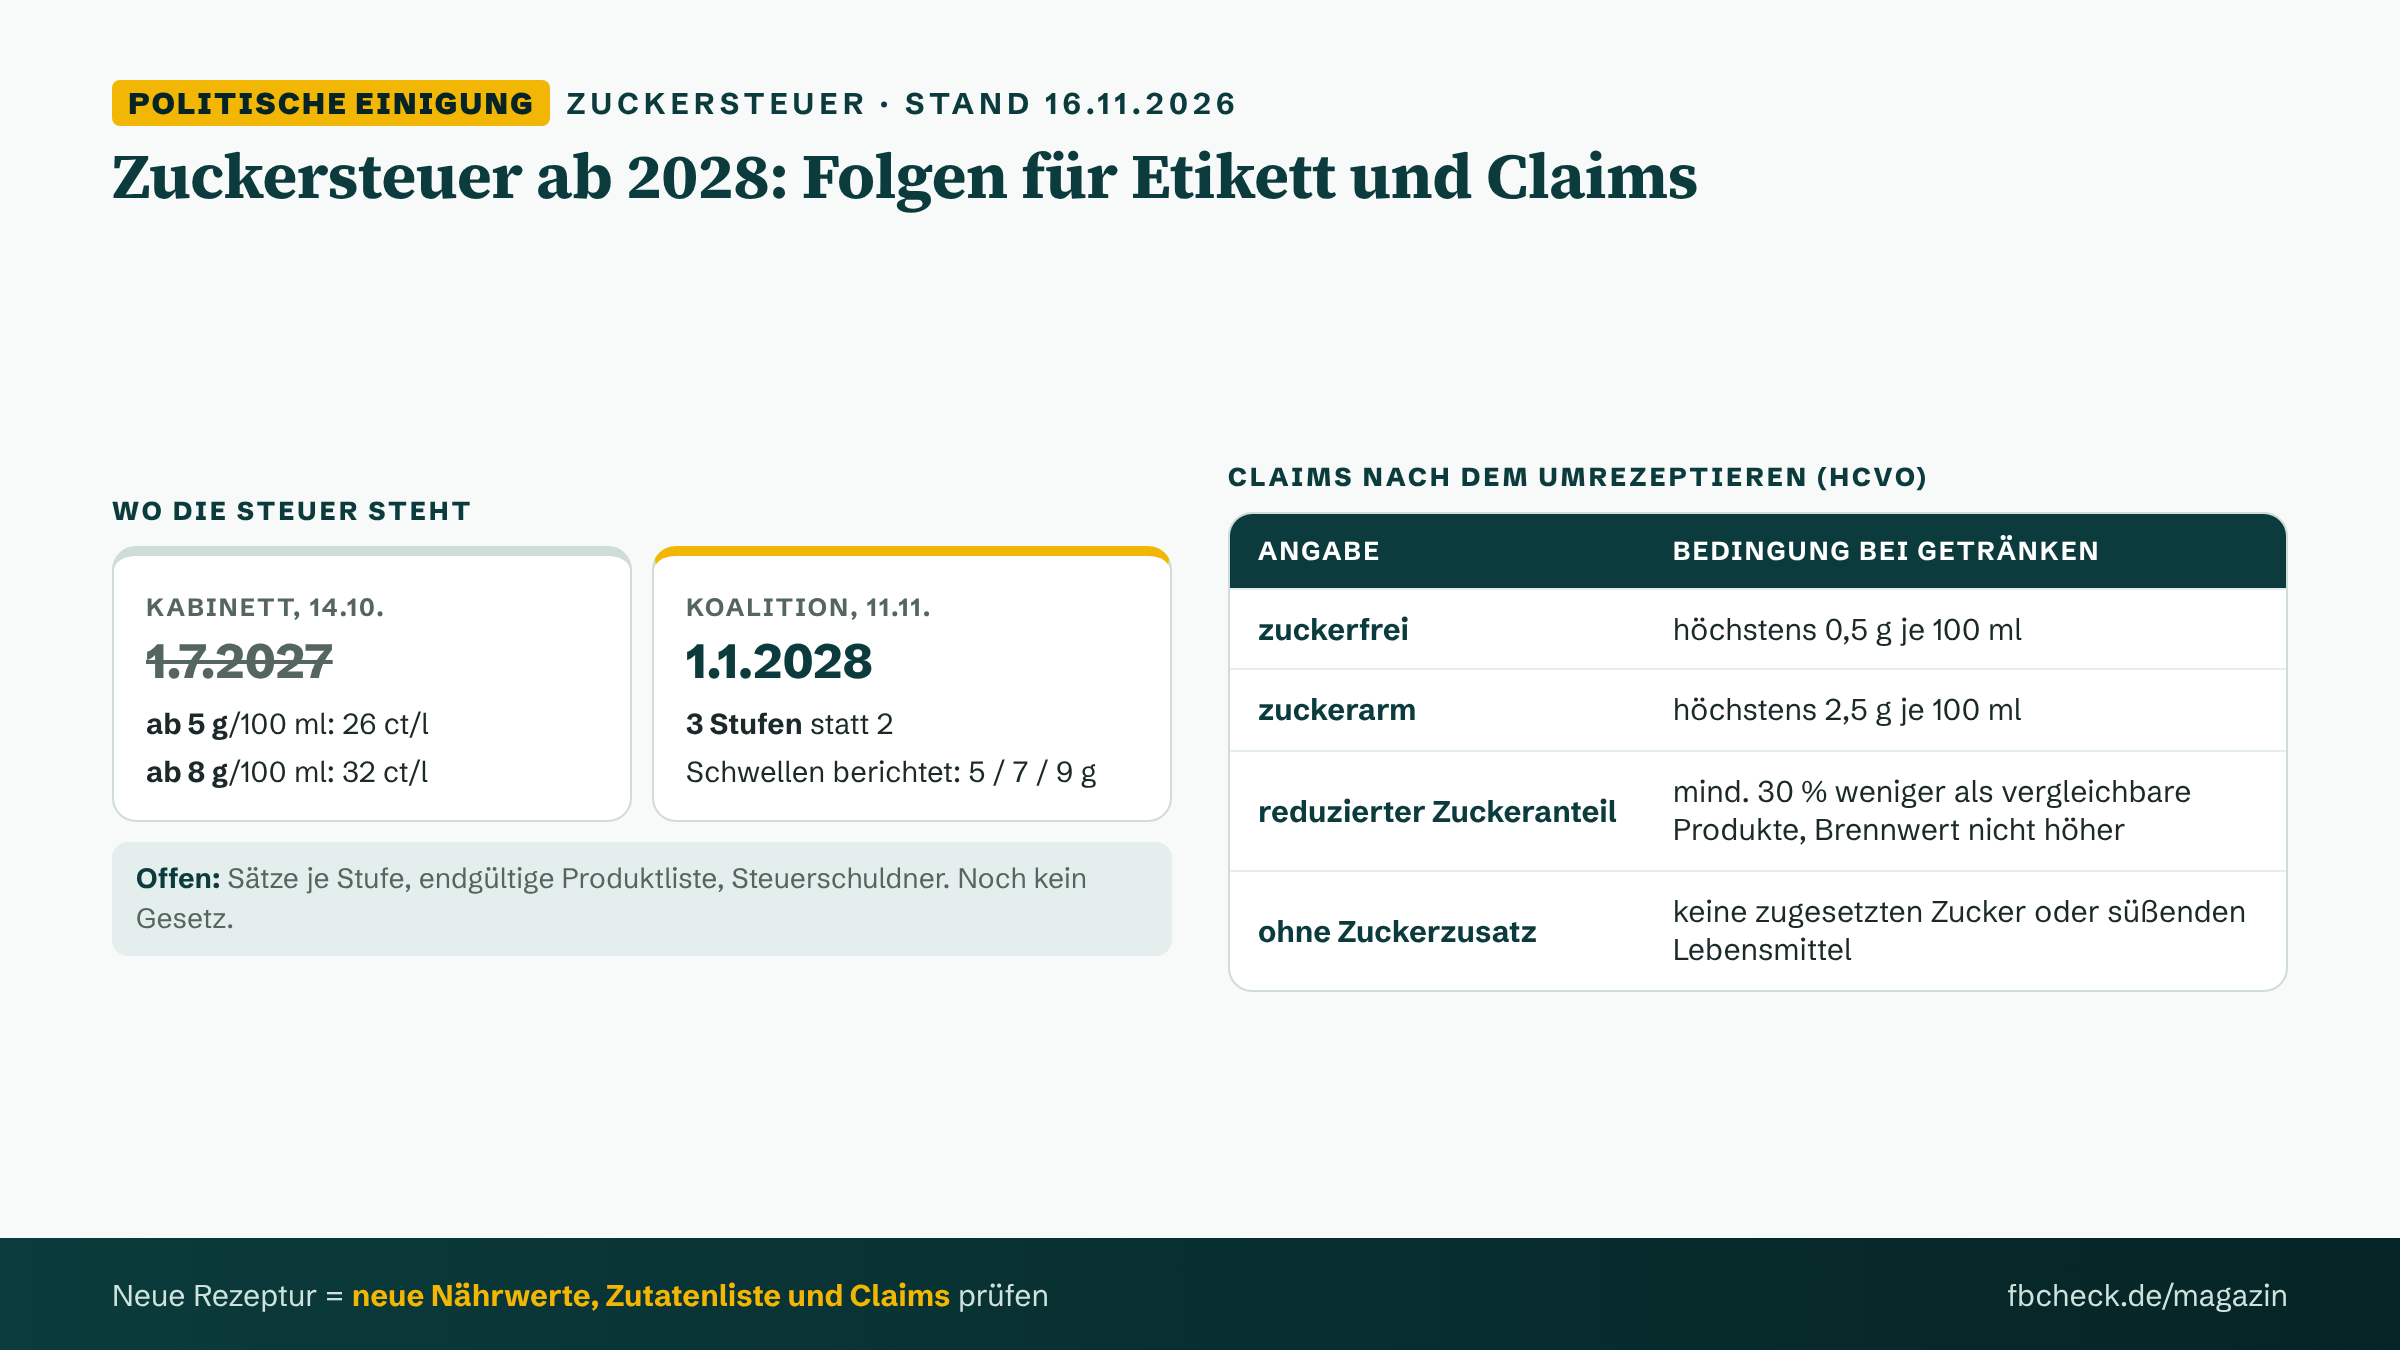
Am 14. Oktober 2026 hat das Bundeskabinett eine Formulierungshilfe für die Koalitionsfraktionen beschlossen. Danach sollte die Steuer am 1. Juli 2027 starten, mit zwei Stufen: 26 Cent je Liter ab 5 g Zucker je 100 ml und 32 Cent je Liter ab 8 g. Kleine Betriebe mit bis zu einer Million Litern Jahresproduktion sollten befreit werden; dafür ist eine beihilferechtliche Genehmigung der EU nötig.
Am 11. November 2026 berichteten dpa und weitere Medien aus Kreisen beider Koalitionsfraktionen: Die Steuer soll nun am 1. Januar 2028 kommen und drei statt zwei Stufen haben. Als Schwellen werden 5, 7 und 9 g Zucker je 100 ml genannt – diese Angaben stammen aus Medienberichten. Wie hoch die Steuer je Stufe ausfällt, ist nicht bekannt.
| Kabinett (14.10.2026) | Koalition (11.11.2026, laut Berichten) | |
|---|---|---|
| Start | 1. Juli 2027 | 1. Januar 2028 |
| Stufen | 2: ab 5 g und ab 8 g je 100 ml | 3: berichtet 5 / 7 / 9 g je 100 ml |
| Sätze | 26 ct/l und 32 ct/l | nicht bekannt |
| Rechtsstatus | Formulierungshilfe | politische Einigung |
Welche Getränke betroffen sein sollen
Nach dem Stand vom Oktober erfasst die Steuer Erfrischungsgetränke mit zugesetztem Zucker: Limonaden und Colas, Eistees, Energydrinks, Fruchtsaftgetränke mit Zuckerzusatz und gesüßte Schorlen. Reine Frucht- und Gemüsesäfte, ungesüßte Schorlen, Getränke, die nur mit Süßungsmitteln gesüßt sind, sowie alkoholische Getränke sollten nicht darunter fallen.
Offen: Im Sommer kursierte ein Papier aus dem Finanzministerium, das auch Süßstoffgetränke sowie Hafer- und Sojadrinks einbeziehen wollte. In der Oktober-Fassung war das nicht mehr enthalten. Die endgültige Abgrenzung, die Steuersätze und die Frage, wer die Steuer schuldet, stehen erst mit dem Gesetz fest.
Reformulierung: Was sich auf dem Etikett ändert
Die Staffelung setzt einen klaren Anreiz, den Zuckergehalt unter eine Schwelle zu senken. Das hat unmittelbare Folgen für die Kennzeichnung nach der Lebensmittelinformationsverordnung (LMIV):
- Nährwertdeklaration: Zucker, Kohlenhydrate und Brennwert müssen zur neuen Rezeptur passen. Alte Etiketten mit den Werten der bisherigen Rezeptur dürfen für das neue Produkt nicht weiterverwendet werden.
- Zutatenverzeichnis: Neue Zutaten – etwa Süßungsmittel, Aromen oder Säfte zum Ausgleich des Geschmacks – müssen in absteigender Reihenfolge ihres Gewichtsanteils aufgeführt werden.
- Süßungsmittel: Enthält ein Getränk Süßungsmittel, verlangt Anhang III der LMIV den Hinweis „mit Süßungsmittel(n)“ in Verbindung mit der Bezeichnung; bei Zucker und Süßungsmitteln „mit einer Zuckerart (Zuckerarten) und Süßungsmittel(n)“.
- Nutri-Score: Wer den Nutri-Score verwendet, muss ihn für die neue Rezeptur neu berechnen. Seit der Überarbeitung des Algorithmus für Getränke wirken sich auch Süßungsmittel auf die Bewertung aus – weniger Zucker bedeutet also nicht automatisch eine bessere Klasse.
Claims nach der Reformulierung
Naheliegend ist, die neue Rezeptur zu bewerben. Nährwertbezogene Angaben sind aber nur in den Formen und unter den Bedingungen zulässig, die der Anhang der Health-Claims-Verordnung (HCVO) festlegt. Für Getränke heißt das:
- „zuckerfrei“: höchstens 0,5 g Zucker je 100 ml.
- „zuckerarm“: höchstens 2,5 g Zucker je 100 ml.
- „reduzierter Zuckeranteil“: mindestens 30 % weniger Zucker als vergleichbare Produkte; zusätzlich darf der Brennwert nicht höher sein als bei diesen Produkten.
- „ohne Zuckerzusatz“: keine zugesetzten Mono- oder Disaccharide und keine anderen wegen ihrer süßenden Wirkung verwendeten Lebensmittel. Enthält das Getränk von Natur aus Zucker, gehört der Hinweis „enthält von Natur aus Zucker“ aufs Etikett.
Ein Getränk, das von 10 g auf 6,5 g Zucker je 100 ml sinkt, spart unter Umständen eine Steuerstufe – „zuckerarm“ ist es damit aber nicht. Und „jetzt mit weniger Zucker“ ist eine vergleichende Angabe: Sie braucht den Bezug zu vergleichbaren Produkten und die Mindestreduktion von 30 %. Wer nur mit der eigenen alten Rezeptur vergleicht, sollte die Formulierung sorgfältig prüfen.
Was du jetzt tun kannst
Bis das Gesetz steht, lohnt sich vor allem Vorbereitung: Zuckergehalte des Sortiments je 100 ml erfassen, die Produkte den diskutierten Schwellen zuordnen und durchrechnen, wo eine Reformulierung realistisch ist. Wer Rezepturen ändert, sollte Etikett, Online-Shop und Werbung in einem Durchgang anpassen – damit keine alten Nährwerte oder nicht mehr passenden Claims stehen bleiben.
Dieser Beitrag ist eine fachliche Einordnung und keine Rechtsberatung.
Häufige Fragen
Ist die Zuckersteuer beschlossen?
Nein. Das Kabinett hat im Oktober eine Formulierungshilfe beschlossen, im November haben sich die Koalitionsfraktionen laut Berichten auf Änderungen verständigt. Ein Gesetz hat der Bundestag noch nicht verabschiedet.
Sind Light- und Zero-Getränke betroffen?
Nach dem Stand vom Oktober nicht: Getränke, die nur mit Süßungsmitteln gesüßt sind, sollten ausgenommen sein. Ein früheres Papier sah anderes vor. Verbindlich ist erst der Gesetzestext.
Darf ich nach der Reformulierung mit „weniger Zucker“ werben?
Nur unter den Bedingungen der Health-Claims-Verordnung: mindestens 30 % weniger Zucker als vergleichbare Produkte und kein höherer Brennwert. Für „zuckerarm“ gilt bei Getränken die Grenze von 2,5 g je 100 ml.
Muss ich bei Süßungsmitteln etwas auf das Etikett schreiben?
Ja. Die LMIV verlangt in Verbindung mit der Bezeichnung den Hinweis „mit Süßungsmittel(n)“ bzw. „mit einer Zuckerart (Zuckerarten) und Süßungsmittel(n)“.
Quellen
- Zuckersteuer 2028, Plastiksteuer fällt vorerst weg: Darauf hat sich die Koalition geeinigt – euronews, 11. November 2026
- Koalition verschiebt Einführung von Zuckersteuer auf 2028 – Stuttgarter Zeitung (dpa), 11. November 2026
- Zuckersteuer-Streit beigelegt: Bundesregierung einigt sich – ZDFheute, 14. Oktober 2026
- Zuckersteuer kommt: Koalition einigt sich auf Steuer für zuckergesüßte Getränke – Lebensmittelpraxis, 14. Oktober 2026
- Grundsätzliche Einigung bei der Zuckersteuer: Das soll gelten – Verbraucherzentrale Hamburg
- Verordnung (EG) Nr. 1924/2006 über nährwert- und gesundheitsbezogene Angaben (HCVO) – Amtsblatt der EU / EUR-Lex
- Verordnung (EU) Nr. 1169/2011 betreffend die Information der Verbraucher über Lebensmittel (LMIV) – Amtsblatt der EU / EUR-Lex
Stand: 16. November 2026. F&B Check unterstützt bei der Prüfung von Werbe- und Produkttexten und ist keine Rechtsberatung.